quinta-feira, 24 de setembro de 2026

Disputa presidencial praticamente empatada se soma aos juros americanos acima de 5% e ao petróleo perto de US$ 100.
A pouco mais de uma semana do primeiro turno, o mercado financeiro brasileiro começa a incorporar de forma mais intensa uma variável que tende a ganhar peso até a eleição. A incerteza sobre quem comandará o país e, principalmente, qual será a política econômica a partir de 2027.
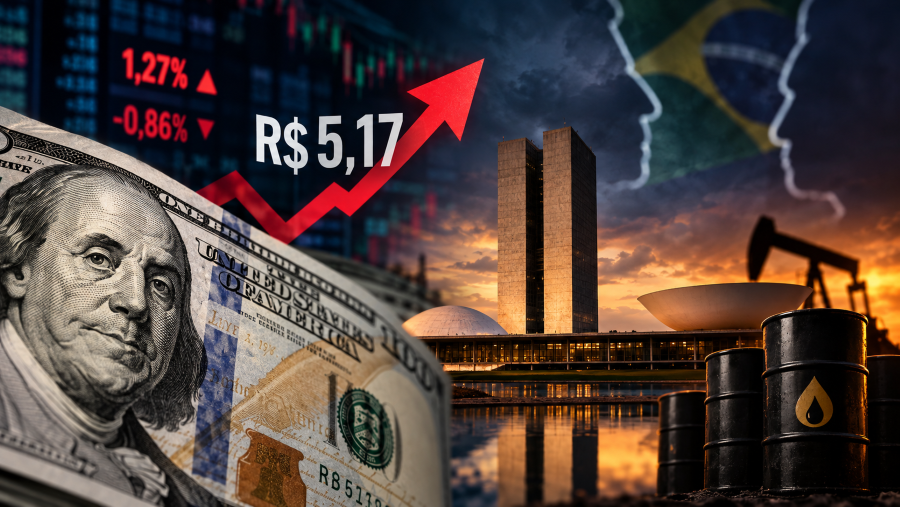
O dólar comercial fechou esta quarta-feira (23) em forte alta de 1,27%, cotado a R$ 5,7, maior nível de fechamento desde o fim de agosto. O Ibovespa seguiu na direção oposta e perdeu 0,86%, aos 185.814 pontos. Em uma sessão marcada simultaneamente pela deterioração do ambiente externo e pela repercussão de novas pesquisas eleitorais.
Mas, o movimento não pode ser atribuído exclusivamente à política brasileira. O dólar avançou globalmente, os juros dos títulos do Tesouro americano dispararam e o petróleo voltou a subir.
Contudo, a eleição brasileira acrescentou uma camada doméstica de incerteza justamente quando o cenário internacional se tornou menos favorável aos mercados emergentes. O dado político mais importante para o mercado não é apenas quem aparece numericamente à frente nas pesquisas, mas o grau de indefinição da disputa.
A pesquisa AtlasIntel/Bloomberg divulgada na quarta-feira mostrou Luiz Inácio Lula da Silva (PT) com 45,8% das intenções de voto no primeiro turno e Flávio Bolsonaro (PL) com 43,4%. O levantamento ouviu 5.015 eleitores entre 17 e 22 de setembro e tem margem de erro de um ponto percentual.
No cenário de segundo turno, a distância praticamente desaparece: Lula aparece com 47,7% e Flávio Bolsonaro com 47,4%, configurando empate técnico. Na rodada anterior do mesmo instituto, divulgada uma semana antes, Flávio aparecia numericamente à frente, com 47,2%, contra 46,8% de Lula. Ou seja, houve inversão da vantagem numérica, mas sem que nenhum dos dois tenha se distanciado estatisticamente do adversário.
Outros levantamentos também vêm mostrando uma corrida competitiva. Pesquisa Quaest divulgada nesta semana registrou 42% para Flávio e 41% para Lula em uma simulação de segundo turno, igualmente dentro da margem de erro.
Para o mercado, isso significa baixa visibilidade sobre o cenário político que prevalecerá em 2027. Quanto menor a capacidade de antecipar o resultado eleitoral e as políticas econômicas subsequentes, maior tende a ser a exigência de prêmio para manter recursos em ativos brasileiros. Esse prêmio pode aparecer simultaneamente no câmbio, nos juros futuros e nos preços das ações.
A questão central vai além dos nomes da disputa presidencial. Investidores começam a projetar diferentes trajetórias para política fiscal, dívida pública, gastos, tributação, resultado primário, reformas e composição da equipe econômica. Nesse ambiente, cada pesquisa eleitoral passa a funcionar como uma nova informação incorporada às expectativas.
Isso não significa que uma pesquisa isolada determine a cotação do dólar. O câmbio brasileiro responde a uma combinação extensa de fatores: diferencial de juros, fluxo de capital, commodities, percepção fiscal, política monetária, crescimento e condições financeiras internacionais.
Mas, à medida que a eleição se aproxima e permanece apertada, o componente político tende a aumentar a volatilidade. A reação desta quarta-feira ilustra esse processo. Segundo relatos do mercado, a pesquisa eleitoral esteve entre os fatores domésticos acompanhados pelos investidores durante o pregão.
Há, portanto, uma diferença importante entre dizer que a eleição provocou sozinha a alta do dólar e afirmar que a indefinição eleitoral passou a integrar o prêmio de risco exigido pelos investidores. Os movimentos simultâneos dos mercados internacionais mostram que a segunda leitura é mais consistente com o pregão.
Se a eleição brasileira produz incerteza doméstica, o ambiente internacional forneceu combustível adicional para a valorização do dólar. O PMI composto dos Estados Unidos avançou para 58,4 pontos em setembro, sinalizando forte expansão da atividade econômica. A leitura reforçou a percepção de que a economia americana continua suficientemente aquecida para manter pressão sobre inflação e juros. A consequência apareceu rapidamente no mercado de renda fixa.
Para países emergentes, esse movimento é especialmente relevante. Quanto maior o retorno oferecido pelos títulos do governo americano — considerados referência global de segurança e liquidez —, maior precisa ser a remuneração oferecida pelos ativos de maior risco para competir pelo capital internacional.
O investidor estrangeiro passa a comparar o retorno disponível nos Estados Unidos com o retorno ajustado ao risco de permanecer exposto a real, Bolsa e títulos brasileiros.
Há ainda uma terceira variável no radar: energia. O petróleo Brent avançou 2,84%, para US$ 98,12 por barril, enquanto o WTI subiu 1,81%, para US$ 92,16. O movimento ocorreu em meio às tensões entre Estados Unidos e Irã e às dúvidas sobre a oferta internacional. A proximidade do Brent da barreira psicológica de US$ 100 adiciona preocupação inflacionária ao cenário global.
Petróleo persistentemente elevado pode pressionar custos de transporte, combustíveis, logística e cadeias produtivas. Se essa pressão chegar aos índices de inflação, bancos centrais podem ter menos espaço para reduzir juros — ou eventualmente precisar mantê-los elevados por mais tempo.
O resultado é um círculo particularmente desconfortável para mercados emergentes: petróleo mais caro aumenta o risco inflacionário; inflação mais resistente sustenta juros internacionais elevados; juros americanos maiores fortalecem o dólar e tornam mais difícil a atração de capital para economias como a brasileira.
O mesmo movimento apareceu no mercado acionário. Depois de duas sessões de alta, o Ibovespa caiu 0,86%, aos 185.814 pontos. O volume financeiro alcançou R$ 29,68 bilhões. Mesmo com a queda, o índice ainda acumula avanço de 4,73% em setembro.
Wall Street também terminou no vermelho. O Dow Jones perdeu 0,68%, o S&P 500 recuou 0,75% e o Nasdaq caiu 1,13%. A queda das bolsas americanas reforça um ponto relevante: o mau humor desta quarta-feira não nasceu em Brasília.
No Brasil, porém, o choque externo encontrou uma eleição presidencial altamente competitiva. O resultado foi uma pressão adicional sobre os ativos domésticos.
Apesar da forte alta desta quarta-feira, seria precipitado interpretar o movimento como uma tendência consolidada de desvalorização do real. Mesmo cotado próximo de R$ 5,17, o dólar ainda acumula queda de 5,83% frente à moeda brasileira em 2026. Esse dado coloca o pregão em perspectiva.
O que mudou nas últimas semanas não foi necessariamente a direção estrutural do câmbio, mas o conjunto de riscos que precisa ser precificado simultaneamente. Até recentemente, juros brasileiros elevados e um ambiente externo relativamente favorável ajudavam a sustentar o real. Agora, a equação ganhou novos componentes: Treasury de dez anos acima de 5%, petróleo rondando US$ 100 e uma eleição presidencial sem definição clara.
Com pesquisas mostrando uma disputa apertada, a tendência é que novas sondagens tenham capacidade de provocar ajustes rápidos nos preços dos ativos — especialmente se indicarem mudanças relevantes em relação aos levantamentos anteriores. O mercado também acompanhará sinais sobre política fiscal e econômica apresentados pelas candidaturas.
Mais do que tentar antecipar simplesmente quem vencerá a eleição, investidores buscarão estimar qual combinação de crescimento, inflação, juros, dívida e resultado fiscal poderá emergir a partir de janeiro de 2027. Por isso, o comportamento do dólar nas próximas sessões poderá ser interpretado como uma espécie de termômetro simultâneo de três riscos: eleitoral no Brasil, monetário nos Estados Unidos e geopolítico no Oriente Médio.