sexta-feira, 30 de outubro de 2026

Estimativa da Instituição Fiscal Independente expõe desafios para conter o avanço da dívida pública e recuperar a capacidade de investimento do governo federal.
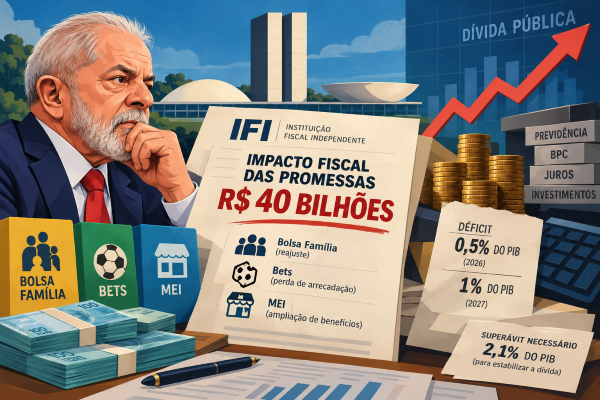
A política fiscal brasileira entra em uma fase de maior pressão sobre o Orçamento federal. Medidas anunciadas durante a campanha de reeleição do presidente Luiz Inácio Lula da Silva (PT) podem gerar um impacto de R$ 40 bilhões nas contas públicas, sem previsão orçamentária suficiente para este ano e 2027.
A estimativa é da Instituição Fiscal Independente (IFI), vinculada ao Senado Federal, e reforça as dificuldades do governo para conciliar a expansão de programas sociais com a necessidade de controlar o endividamento.
O alerta consta do Relatório de Acompanhamento Fiscal de outubro. O documento considera três conjuntos de medidas: reajustes no Bolsa Família, perda de arrecadação com o fim das apostas de quota fixa, conhecidas como bets, e ampliação de benefícios destinados aos microempreendedores individuais (MEIs).
O impacto poderá ser ainda maior. A conta não inclui propostas como a criação do Pé-de-Meia Universitário e a gratuidade do transporte coletivo nos fins de semana, iniciativas que também exigiriam fontes adicionais de financiamento.
Mais do que o custo imediato das promessas eleitorais, a avaliação da IFI evidencia um problema estrutural da economia brasileira: a dificuldade de produzir resultados fiscais suficientes para estabilizar a dívida pública e, simultaneamente, preservar recursos para investimentos em infraestrutura, serviços públicos e políticas de desenvolvimento.
Diante das novas despesas, o Ministério do Planejamento e Orçamento anunciou a intenção de remanejar R$ 20 bilhões no projeto orçamentário de 2027. O restante deverá ser acomodado por meio da revisão das estimativas de gastos obrigatórios. A estratégia, entretanto, depende da efetiva disponibilidade de recursos e da consistência das novas projeções. Como grande parte das despesas federais está vinculada a obrigações legais e constitucionais, a margem para realocações é limitada.
O desafio é particularmente relevante porque o Orçamento já enfrenta pressões decorrentes do crescimento de despesas previdenciárias, benefícios assistenciais e outros compromissos permanentes.
Sob a ótica econômica, há uma diferença fundamental entre financiar uma despesa extraordinária e incorporar novos compromissos recorrentes. No segundo caso, o impacto tende a se prolongar pelos exercícios seguintes, exigindo receitas permanentes, compensações ou mudanças na trajetória de outras despesas.
As projeções da IFI indicam que o governo deverá encerrar 2026 com déficit primário equivalente a 0,5% do Produto Interno Bruto (PIB). Para 2027, a combinação entre novos compromissos e divergências nas estimativas orçamentárias poderá elevar o resultado negativo potencial a 1% do PIB.
O déficit primário representa a diferença negativa entre receitas e despesas públicas, antes do pagamento dos juros da dívida.
A dimensão do desequilíbrio fica mais evidente quando comparada ao resultado considerado necessário para estabilizar o endividamento federal. Segundo a IFI, o Brasil precisaria alcançar superávit primário de aproximadamente 2,1% do PIB para impedir o crescimento da dívida em relação ao tamanho da economia, nas condições adotadas em seu cenário de referência.
Isso significa que o ajuste necessário pode alcançar cerca de três pontos percentuais do PIB, distância expressiva para um país com despesas obrigatórias elevadas e dificuldades históricas para ampliar a poupança pública.
A correção desse desequilíbrio pode envolver diferentes combinações de aumento de receitas, revisão de despesas, crescimento econômico e mudanças na composição do gasto público. Cada alternativa apresenta efeitos distintos sobre atividade econômica, distribuição de renda e capacidade de investimento.
Outro fator de preocupação é a trajetória dos juros estruturais da economia brasileira. O relatório mostra que a mediana das estimativas para a taxa real de juros neutra avançou para 6,1% ao ano no terceiro trimestre de 2026, acima dos 5% anteriormente utilizados como referência pela instituição.
A taxa neutra representa, em termos teóricos, o nível de juros que não estimula nem restringe a atividade econômica quando a economia opera em equilíbrio. Quanto maior essa taxa, maior tende a ser o custo de financiamento da dívida pública, mantidas as demais condições. O efeito é especialmente relevante em um país com elevado estoque de endividamento e necessidade constante de refinanciamento de títulos.
Em uma simulação que incorpora juros neutros mais elevados, a IFI calcula que o superávit primário necessário para estabilizar a dívida aumentaria de 2,1% para 2,9% do PIB. A instituição também estima que a probabilidade de a dívida bruta superar 90% do PIB até 2030 passa de 78,9% para 81,6% quando considerada a incerteza sobre a taxa neutra.
Esse cenário reforça a conexão entre política fiscal e política monetária. A persistência de desequilíbrios fiscais pode pressionar as expectativas econômicas, elevar os prêmios de risco e dificultar uma redução sustentada dos custos de financiamento.
O principal risco econômico identificado no relatório vai além do descumprimento de metas fiscais. A expansão das despesas obrigatórias e do custo da dívida pode reduzir a capacidade do Estado de financiar investimentos com efeitos duradouros sobre a produtividade. Infraestrutura logística, saneamento, mobilidade urbana, tecnologia e modernização dos serviços públicos dependem de planejamento e disponibilidade de recursos de médio e longo prazo.
Quando uma parcela crescente do Orçamento é comprometida com despesas rígidas, investimentos discricionários ficam mais expostos a contingenciamentos e revisões.
Isso não significa que programas sociais e investimentos sejam necessariamente concorrentes. Transferências de renda podem sustentar o consumo e reduzir vulnerabilidades, enquanto investimentos públicos podem elevar a capacidade produtiva da economia. O desafio fiscal está em estabelecer prioridades, avaliar resultados e assegurar fontes sustentáveis de financiamento.
A IFI defende a apresentação de um plano fiscal para os próximos quatro anos, capaz de oferecer maior previsibilidade sobre a trajetória das contas públicas. A expectativa da instituição é de continuidade de uma estratégia gradual de ajuste, sem mudanças abruptas na condução da política econômica. Ainda assim, o relatório ressalta que medidas pontuais poderão ser insuficientes diante da dimensão do desequilíbrio projetado.