terça-feira, 3 de novembro de 2026

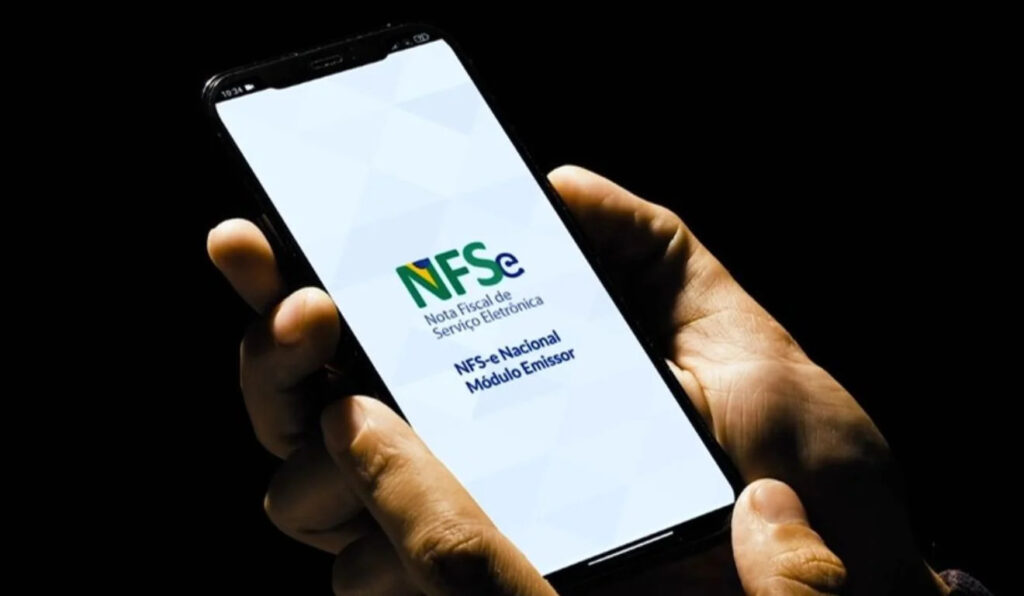
As microempresas (ME) e empresas de pequeno porte (EPP) optantes pelo Simples Nacional que prestam serviços já estão obrigadas a emitir suas notas fiscais por meio do Emissor Nacional da Nota Fiscal de Serviços eletrônica (NFS-e)
A exigência está prevista na Resolução CGSN nº 191/2026, que adiou de 1º de setembro para 1º de novembro o início da obrigatoriedade do sistema nacional de emissão da NFS-e.
Até 31 de dezembro deste ano, as empresas optantes pelo Simples Nacional devem emitir suas notas fiscais de serviços por meio do Emissor Nacional da NFS-e. Nesse período, permanecem válidas as regras atuais do Simples Nacional, sem necessidade de destacar ou aplicar as regras da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS).
A partir de 1º de janeiro de 2027
Permanece obrigatória utilização do Emissor Nacional da NFS-e. Também passam a produzir efeitos as regras relacionadas à CBS e ao IBS para as empresas enquadradas no Simples Nacional. Nesses casos, os contribuintes deverão informar e destacar os tributos nos documentos fiscais quando houver previsão na regulamentação.
O que mudou
Na prática, a principal mudança para os prestadores de serviços optantes pelo Simples Nacional é a obrigatoriedade de utilizar o sistema nacional para emissão da NFS-e.
Até o fim de 2026, contudo, não haverá alteração na forma de apuração dos tributos do regime. As exigências relacionadas à CBS e ao IBS entram em vigor apenas em 1º de janeiro de 2027.
Na prática, a principal mudança para os prestadores de serviços optantes pelo Simples Nacional é a obrigatoriedade de utilizar o sistema nacional para emissão da NFS-e. Até o fim de 2026, contudo, não haverá alteração na forma de apuração dos tributos do regime. As exigências relacionadas à CBS e ao IBS entram em vigor apenas em 1º de janeiro de 2027.