quinta-feira, 5 de novembro de 2026

Medida provisória estabelece regras de transição para o novo tributo, que deve arrecadar R$ 41,9 bilhões no primeiro ano.
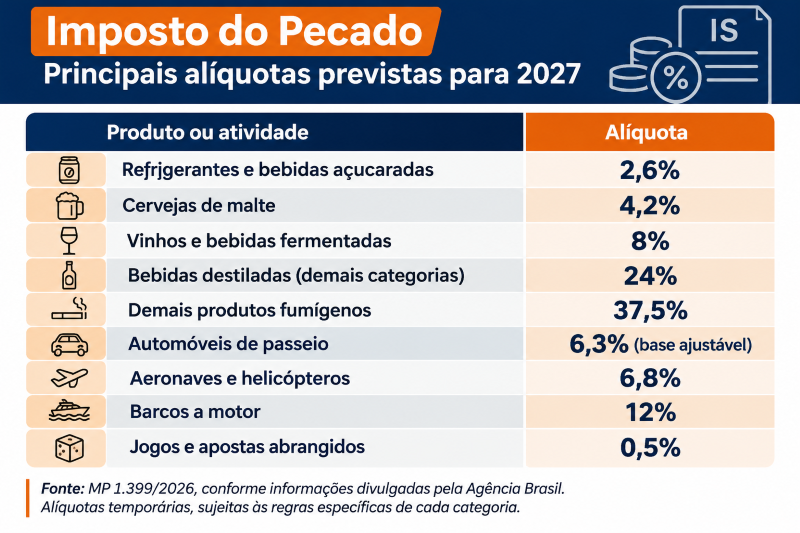
O governo federal definiu as primeiras alíquotas do Imposto Seletivo (IS), conhecido como “Imposto do Pecado”, que começará a ser cobrado em fevereiro de 2027. A Medida Provisória 1.399/2026, publicada nesta quarta-feira (4/11), estabelece percentuais temporários para produtos considerados prejudiciais à saúde ou ao meio ambiente. Incluindo cigarros, bebidas alcoólicas, refrigerantes, veículos e determinados serviços de apostas.
A mudança representa uma nova etapa da reforma tributária e terá reflexos sobre diferentes segmentos da economia brasileira. Para as empresas, o principal desafio será avaliar os efeitos da nova tributação sobre a formação de preços, as margens de lucro e a competitividade. Especialmente nos setores industrial, automotivo e de bebidas.
As alíquotas previstas para 2027 foram calculadas, em regra, com base na tributação atualmente aplicada pelo Imposto sobre Produtos Industrializados (IPI). A intenção é evitar alterações bruscas na carga tributária durante a transição. A partir de 2028, porém, os percentuais poderão mudar, conforme legislação a ser aprovada pelo Congresso Nacional.
A medida estabelece alíquota de 2,6% para bebidas açucaradas, como refrigerantes, e de 4,2% para cervejas de malte. Vinhos e outras bebidas fermentadas terão tributação de 8%, enquanto determinadas bebidas alcoólicas poderão chegar a 24%, caso das demais bebidas destiladas.
No segmento de cigarros, a cobrança combinará uma parcela percentual com um valor fixo de R$ 3,50 por maço de 20 unidades. Outros produtos fumígenos terão alíquota de 37,5%.
O setor automotivo terá regras específicas. Para automóveis de passeio, a alíquota-base será de 6,3%, com ajustes conforme eficiência energética, potência, tecnologia de propulsão, segurança e reciclabilidade. Veículos com características ambientalmente mais favoráveis poderão receber tratamento tributário diferenciado.
A medida também prevê alíquota zero, mediante requisitos legais, para determinadas aquisições por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, além de categorias específicas de veículos sustentáveis e caminhões.
Em Goiás, os efeitos da nova tributação merecem atenção especial das indústrias de bebidas, fabricantes, distribuidores, concessionárias e empresas que atuam na comercialização dos produtos alcançados pelo imposto. A mudança exigirá planejamento tributário e revisão das estratégias comerciais, principalmente das empresas que operam com margens reduzidas ou dependem de grande volume de vendas.
Embora o governo federal tenha estruturado as alíquotas de 2027 para preservar, em linhas gerais, o patamar atual de tributação, o impacto efetivo dependerá das características de cada produto e da combinação com os demais tributos previstos na reforma.
O novo imposto será cobrado uma única vez na cadeia econômica e não permitirá o aproveitamento de créditos tributários. Essa característica também deverá ser considerada pelas empresas na avaliação dos custos e na definição dos preços ao consumidor.
A previsão do governo federal é arrecadar R$ 41,9 bilhões com o Imposto Seletivo em 2027, conforme estimativa incluída no Projeto de Lei Orçamentária Anual. A cobrança começará em fevereiro do próximo ano, com alíquotas temporárias válidas até dezembro. O governo deverá encaminhar ao Congresso, até 31 de maio de 2027, um projeto de lei com os percentuais definitivos para vigorar a partir de 2028.
A substituição gradual do IPI pelo Imposto Seletivo integra a reorganização da tributação sobre o consumo no Brasil. Enquanto o IPI possui incidência mais ampla sobre produtos industrializados, o novo tributo terá foco em bens e serviços associados a impactos negativos à saúde e ao meio ambiente.
Para o setor produtivo, a principal incerteza está justamente no modelo permanente. As alíquotas que entrarão em vigor em 2028 poderão alterar a carga tributária de segmentos relevantes da indústria e do comércio, com possíveis repercussões sobre investimentos, consumo e competitividade.