quarta-feira, 4 de novembro de 2026

Decisão do BC mantém o crédito caro, aumenta a cautela do mercado e pode adiar investimentos. Em Goiás, o desafio é sustentar o crescimento econômico.
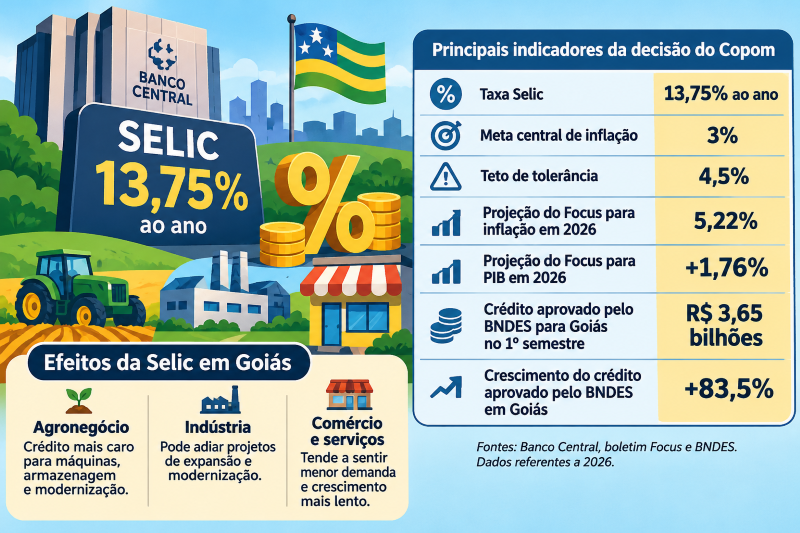
Decisão do Banco Central (BC) interrompe sequência de cortes nos juros, aumenta cautela de empresários e consumidores e pode adiar investimentos na indústria, no comércio e no agronegócio. Para Goiás, o desafio é preservar o dinamismo econômico diante do crédito ainda caro e das incertezas sobre inflação e câmbio.
A decisão do Comitê de Política Monetária (Copom) nesta quarta-feira (4/11) de manter a taxa Selic em 13,75% ao ano representa mais do que uma pausa no ciclo de redução dos juros. É um sinal de que a economia brasileira poderá conviver por mais tempo com condições restritivas de financiamento. E em um momento de desaceleração da atividade produtiva e aumento das incertezas no cenário internacional.
Para Goiás, estado com forte presença do agronegócio, indústria em expansão e um setor de comércio e serviços relevante, a manutenção dos juros elevados tem efeitos que vão além do mercado financeiro. A decisão influencia diretamente o custo de produção, a capacidade de investimento das empresas, o consumo das famílias e a geração de empregos.
O Banco Central justificou a cautela pela combinação de três fatores: instabilidade cambial, riscos inflacionários associados ao fenômeno climático El Niño e agravamento das tensões no Oriente Médio. A preocupação central é evitar que novas pressões sobre os preços comprometam a trajetória de redução da inflação.
A decisão surpreendeu parte do mercado financeiro, que esperava um corte de 0,25 ponto percentual, para 13,50% ao ano. Desde abril, a autoridade monetária vinha reduzindo gradualmente a Selic, depois de manter a taxa em 15% durante vários meses. Agora, a ausência de sinalização sobre novos cortes acrescenta um componente de incerteza ao planejamento das empresas.
O principal efeito da manutenção da Selic é o prolongamento do custo elevado do dinheiro. Embora a taxa básica não seja a mesma cobrada dos consumidores e das empresas, ela influencia as condições de financiamento em praticamente todos os segmentos da economia.
Para o setor produtivo, isso significa maior dificuldade para financiar máquinas, equipamentos, expansão de instalações e capital de giro. Empresas com menor capacidade financeira, especialmente micro e pequenos negócios, tendem a enfrentar condições mais restritivas.
O impacto também chega às famílias. Financiamentos imobiliários, crédito para aquisição de veículos e compras parceladas continuam pressionados por juros elevados, ainda que as taxas efetivamente cobradas dependam de outros fatores, como inadimplência, garantias e concorrência bancária.
Esse cenário ajuda a explicar a perspectiva de crescimento moderado da economia brasileira. O próprio Banco Central trabalha com expansão de 1,8% do Produto Interno Bruto (PIB) em 2026, enquanto as instituições financeiras consultadas pelo boletim Focus projetam avanço de 1,76%.
A consequência é um ambiente de decisões mais conservadoras: empresas adiam investimentos, consumidores reduzem compromissos financeiros e o crescimento econômico perde velocidade.
Na economia goiana, segundo especialistas ouvidos pelo EMPREENDER EM GOIÁS, a manutenção dos juros produz impactos distintos conforme o setor. No agronegócio, o custo do financiamento pesa sobre investimentos em máquinas, armazenagem, irrigação e modernização das propriedades. Produtores que dependem de recursos contratados a taxas de mercado ficam mais expostos, especialmente em atividades com margens pressionadas pelos custos de insumos e pela volatilidade das commodities.
A instabilidade cambial cria uma situação contraditória. A valorização do dólar pode favorecer receitas de exportadores de soja, carnes e outros produtos, mas também encarece fertilizantes, defensivos, equipamentos e componentes importados. O resultado depende da estrutura de custos, do endividamento e da exposição cambial de cada empresa.
Na indústria, os juros elevados podem retardar projetos de expansão e modernização. Goiás vem atraindo investimentos em segmentos como alimentos, bebidas, medicamentos, biocombustíveis e logística, atividades que exigem volume significativo de capital e planejamento de longo prazo.
Mesmo quando os projetos são economicamente viáveis, o custo financeiro elevado aumenta a taxa mínima de retorno exigida pelos investidores e pode postergar decisões de implantação.
Já no comércio e nos serviços, o efeito tende a aparecer principalmente na demanda. O crédito caro reduz o poder de compra financiado das famílias, sobretudo em segmentos como móveis, eletrodomésticos, materiais de construção e veículos. Para Goiânia e outras cidades com forte presença de comércio e serviços, o risco é uma expansão mais lenta do faturamento e das contratações.