segunda-feira, 16 de novembro de 2026

Entidades rurais acusam banco de generalizar inadimplência, apontam juros elevados e crise de renda no campo e cobram melhores condições para renegociação de dívidas.
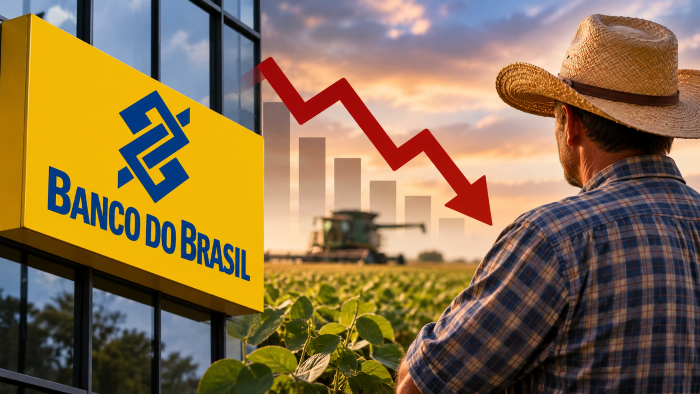
A queda de 66,5% no lucro líquido do Banco do Brasil no terceiro trimestre de 2026 abriu uma crise entre a instituição financeira e representantes do agronegócio. Entidades de produtores rurais reagiram às declarações da presidente do banco, Tarciana Medeiros. Ela associou parte da deterioração dos resultados ao aumento da inadimplência no campo, especialmente entre médios e grandes produtores.
A Associação Brasileira dos Produtores de Soja (Aprosoja Brasil) classificou as declarações como uma generalização injusta, que ignora as dificuldades econômicas enfrentadas pelo setor. Para a entidade, o problema não é uma recusa deliberada em pagar dívidas, mas a perda de capacidade financeira provocada por quebras de safra, juros elevados, aumento dos custos de produção e queda nos preços das commodities.
Durante a apresentação dos resultados, Tarciana afirmou que parte dos produtores inadimplentes resistiu às propostas de renegociação e à apresentação de novas garantias. Posteriormente, o BB esclareceu que 90% dos clientes do agronegócio mantêm seus pagamentos em dia, enquanto os atrasos se concentram em um grupo de médios e grandes produtores.
A explicação não encerrou a controvérsia. Segundo a Aprosoja, o histórico de pagamentos do agronegócio demonstra que a inadimplência atual está relacionada à deterioração das condições econômicas. Entre 2015 e 2019, o índice médio de inadimplência do setor foi de apenas 1,89%, conforme levantamento citado pela associação.
Além do endividamento, as entidades alertam para a retração do financiamento à produção. Segundo a Aprosoja, nos primeiros quatro meses da safra 2026/2027, as concessões de crédito rural tradicional para custeio e investimento recuaram de R$ 144,9 bilhões para R$ 107,6 bilhões, uma redução de 25,7%.
O movimento amplia a pressão sobre produtores que precisam financiar o plantio, adquirir insumos e manter investimentos. Com menor disponibilidade de crédito e margens comprimidas, cresce o risco de novas dificuldades de pagamento.
Para o presidente da Federação da Agricultura e Pecuária do Estado de São Paulo (Faesp), Tirso Meirelles, atribuir os resultados negativos do banco aos produtores representa uma inversão das causas da crise. “O produtor rural brasileiro não quer dever. Ele quer trabalhar, produzir e honrar seus compromissos”, afirmou, ao defender juros menores, prazos adequados e menos burocracia nas renegociações.
A Federação da Agricultura do Rio Grande do Sul (Farsul) também contestou a posição da diretoria do BB. O presidente da entidade, Domingos Velho Lopes, questionou por que a inadimplência rural da instituição seria significativamente superior à registrada por concorrentes. Segundo os indicadores apresentados pela Farsul, a inadimplência do agronegócio alcança 7% no Banco do Brasil, contra 1,9% no Sicredi, 2,1% no Sicoob e 2,5% no Banrisul.
A entidade argumenta que essa diferença exige uma avaliação mais aprofundada da política de concessão de crédito e da gestão de riscos do banco. Os percentuais, entretanto, precisam ser analisados considerando eventuais diferenças entre carteiras, períodos e critérios de apuração. A Farsul também questiona os efeitos dos juros elevados sobre a capacidade de pagamento dos produtores e sobre os resultados da instituição financeira.
Em meio à disputa, a Federação da Agricultura e Pecuária de Mato Grosso (Famato) destacou a aprovação, pelo Senado, do projeto de conversão da Medida Provisória nº 1.376/2026, que amplia as possibilidades de renegociação de dívidas rurais. Segundo a entidade, o texto prevê flexibilização de critérios para comprovação de perdas, inclusão de determinadas operações com Cédulas de Produto Rural (CPRs), utilização de laudos coletivos e taxas de juros entre 5% e 12% ao ano, conforme as condições estabelecidas.
A proposta ainda depende de sanção presidencial e regulamentação para que suas novas regras possam ser aplicadas. Para a Famato, a renegociação é fundamental para recuperar a capacidade financeira dos produtores e preservar a atividade econômica no campo. A entidade ressalta que renegociar não significa perdoar dívidas, mas criar condições para que os compromissos sejam efetivamente quitados.
A controvérsia expõe um desafio que vai além dos resultados trimestrais do Banco do Brasil: como preservar o financiamento do agronegócio em um cenário de juros elevados, menor rentabilidade e aumento dos riscos climáticos.
Para o setor produtivo, a prioridade é ampliar o acesso ao crédito e estabelecer condições de pagamento compatíveis com a realidade das safras. Para as instituições financeiras, o desafio é controlar a inadimplência sem comprometer o financiamento de uma das principais atividades da economia brasileira.
O desfecho dessa disputa terá reflexos sobre a oferta de crédito, a capacidade de investimento e o planejamento das próximas safras.